Acquistare una confezione e consumare materiale durante una seduta sono due eventi diversi. Per calcolare il costo dei consumabili di un trattamento occorre collegare il prezzo della confezione alla quantità utilizzata. In questa guida lavoriamo su cinque materiali anonimi: le cifre sono ipotetiche e le unità sono astratte, senza dosaggi o indicazioni tecniche per applicare prodotti.
Lo scopo è leggere il costo dei consumabili di un trattamento senza confonderlo con l’acquisto. L’esempio non descrive il magazzino di Art Lashes, un kit lash reale o prodotti consigliati.
La scheda pratica da scaricare
Consumabili: dalla confezione alla seduta
L’esempio con cinque materiali anonimi e una tabella vuota per registrare il costo usato nella seduta.
PDF · 2 pagine · 77 KB · Da stampare e compilare su carta.
Le tre informazioni sui consumabili di un trattamento
Per ogni materiale annota il costo della confezione, la quantità contenuta e la quantità consumata nella seduta. Le ultime due grandezze devono usare la stessa unità: pezzi con pezzi, millilitri con millilitri, grammi con grammi. Un’unità astratta di un materiale non è confrontabile con quella di un altro.
Costo unitario = costo confezione ÷ quantità contenuta.
Costo consumato = costo unitario × quantità consumata.
Materiali del trattamento = somma dei costi consumati.
Per una situazione reale, la base dei prezzi deve essere coerente e vanno identificati eventuali trasporti, sconti, scarti e altri costi. La scheda non stabilisce il trattamento contabile o fiscale di queste voci.
Consumabili di un trattamento: un esercizio con cinque materiali anonimi
| Materiale | Confezione | Unità contenute | Unità consumate | Costo unitario | Costo consumato |
|---|---|---|---|---|---|
| A | 40,00 € | 100 | 5 | 0,40 € | 2,00 € |
| B | 20,00 € | 80 | 4 | 0,25 € | 1,00 € |
| C | 30,00 € | 50 | 2 | 0,60 € | 1,20 € |
| D | 18,00 € | 60 | 6 | 0,30 € | 1,80 € |
| E | 25,00 € | 50 | 4 | 0,50 € | 2,00 € |
| Totale monetario | 133,00 € | — | — | — | 8,00 € |
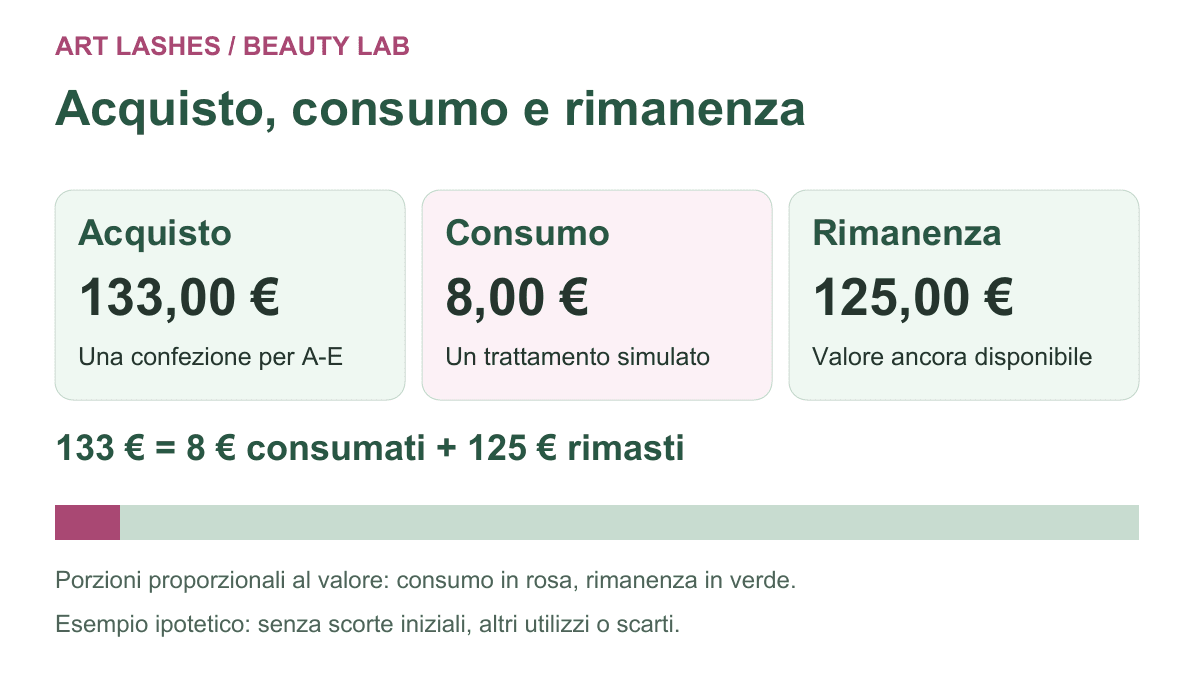
Le quantità non si sommano tra righe. La somma di 133 euro indica quanto costerebbe acquistare una confezione per ciascun materiale. Gli 8 euro indicano invece il valore consumato nell’unico trattamento simulato. Inserire 133 euro come materiale della singola seduta attribuirebbe a quella seduta anche ciò che rimane disponibile.
Controllare la rimanenza
Supponiamo che non vi siano scorte iniziali, altri utilizzi o scarti. Per A restano 95 unità, valorizzate 38 euro; per B 76 unità, pari a 19 euro; per C 48 unità, pari a 28,80 euro; per D 54 unità, pari a 16,20 euro; per E 46 unità, pari a 23 euro.
Il totale ancora disponibile è 125 euro. Il controllo monetario è quindi 133 euro acquistati = 8 euro consumati + 125 euro rimasti. È un’identità aritmetica costruita sotto le ipotesi dichiarate, senza criteri di valutazione contabile per un’impresa reale.
Le cinque confezioni non sono presentate come sufficienti per un mese. Materiali diversi possono esaurirsi in momenti diversi; disponibilità, scadenze, sprechi e altri impieghi richiedono un registro dedicato.
Che cosa cambia se aumenta un consumo?
Modifichiamo soltanto il materiale E: da quattro a otto unità consumate. Il costo e la quantità della confezione restano 25 euro e 50 unità. Il costo unitario rimane 0,50 euro, mentre il costo consumato passa da 2 a 4 euro.
Il totale del trattamento passa da 8 a 10 euro. La rimanenza monetaria complessiva scende da 125 a 123 euro. Il controllo torna: 133 = 10 + 123. Questo non indica quanto prodotto utilizzare durante un trattamento lash; serve soltanto a distinguere una variazione del consumo da una variazione del prezzo della confezione.
Collegare i materiali al costo completo della seduta
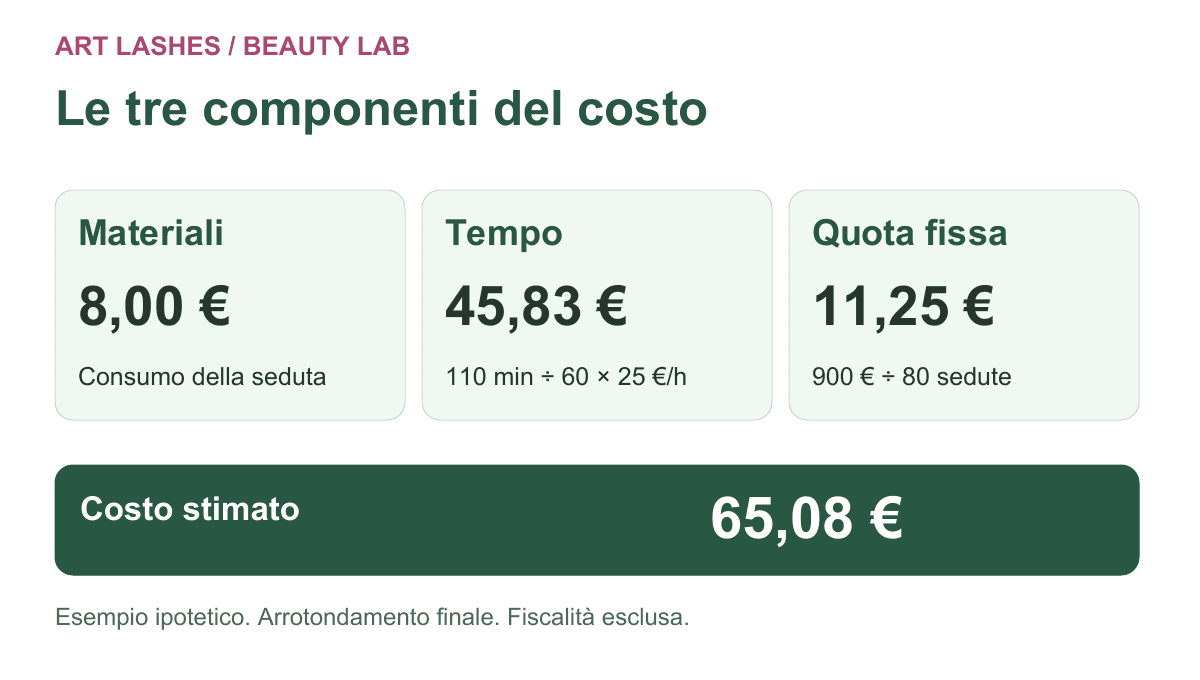
Il totale materiali è una componente del costo del servizio. Occorre aggiungere il valore del tempo e la quota delle spese fisse. Nel nostro esempio collegato, il tempo completo è 110 minuti, il compenso desiderato è 25 euro l’ora e la quota fissa è 11,25 euro, da 900 euro mensili divisi per 80 trattamenti.
Con materiali per 8 euro il costo stimato è 65,08 euro; con materiali per 10 euro è 67,08 euro. Applicando un margine illustrativo del 25% sul prezzo, i risultati sono rispettivamente 86,78 e 89,44 euro. Sono prezzi simulati, senza raccomandazioni per il listino o dati di mercato.
Una scheda per controllare i consumabili di un trattamento
Puoi ricopiare le colonne della tabella per ogni materiale e aggiungere fonte del prezzo, data, unità di misura e note sugli scarti. Se una quantità non è stata osservata, distingui la stima dal consumo misurato. Non attribuire alla precisione dei decimali una qualità dei dati che non è stata verificata.
Per confrontare più sedute, conserva separatamente acquisti del periodo, materiali disponibili all’inizio e alla fine e quantità utilizzate per altri servizi. La scheda del singolo trattamento non sostituisce il controllo delle scorte.
Domande frequenti
Perché non divido la confezione per il numero dei clienti mensili?
Il numero delle persone non misura il contenuto della confezione o il consumo della seduta. Una cliente può ricevere più servizi e materiali diversi hanno consumi diversi. Il divisore deve rappresentare una quantità coerente con ciò che stai calcolando.
Le unità della tabella sono dosaggi?
No. Sono quantità astratte, confrontabili soltanto entro ciascuna riga. Per una prestazione reale valgono prodotti, istruzioni e valutazione professionale pertinenti; questa guida non determina quantità tecniche da applicare.
Il costo dei consumabili di un trattamento coincide con il denaro uscito dalla cassa?
Nell’esempio, l’acquisto richiede 133 euro e il consumo simulato vale 8 euro. Sono misure diverse. Le scadenze dei pagamenti e la liquidità richiedono una pianificazione separata.
Metodo e aggiornamento
Esercizio originale Art Lashes, aggiornato il 5 ottobre 2026. Dati simulati; assenza di scorte iniziali, altri consumi e scarti assunta soltanto per il controllo aritmetico. IVA, imposte, contributi, spedizioni, scadenze e dosaggi reali non sono modellati.
La relazione tra prezzo unitario e quantità impiegata è illustrata anche nella trattazione didattica OpenStax sui costi dei materiali. Qui la applichiamo alle unità astratte dell’esercizio, mantenendo distinte la quantità comprata e quella consumata.
Per approfondire la formazione professionale sulle ciglia, consulta il corso Lash Maker di Art Lashes.